この記事には広告リンクが含まれます。「外壁塗装に火災保険を使えた」という口コミだけで、自宅の支払可否は分かりません。
まず損傷の原因、契約内容、自己負担の3点を分けて確認しましょう。この記事は口コミ集ではなく、口コミの読み方と相談準備を整理する記事です。
- 他人の支払結果を自宅の補償へ置き換えない
- 工事の提案と保険会社の判断を分ける
- 危険がある場合は記録より安全確保を優先する
必要な箇所から読み進め、実際の資料と照らし合わせてください。掲載画像は説明用のAI生成イメージです。
保険相談とは別に、通常の塗り替え見積もりも比べたい方へ。
紹介条件や連絡方法は、申込前にリンク先でご確認ください。
火災保険で外壁塗装を申請した人の口コミを読む基準
他人の結果を真似る前に、確認できる情報の種類を整理します。
火災保険で外壁塗装を考える前に
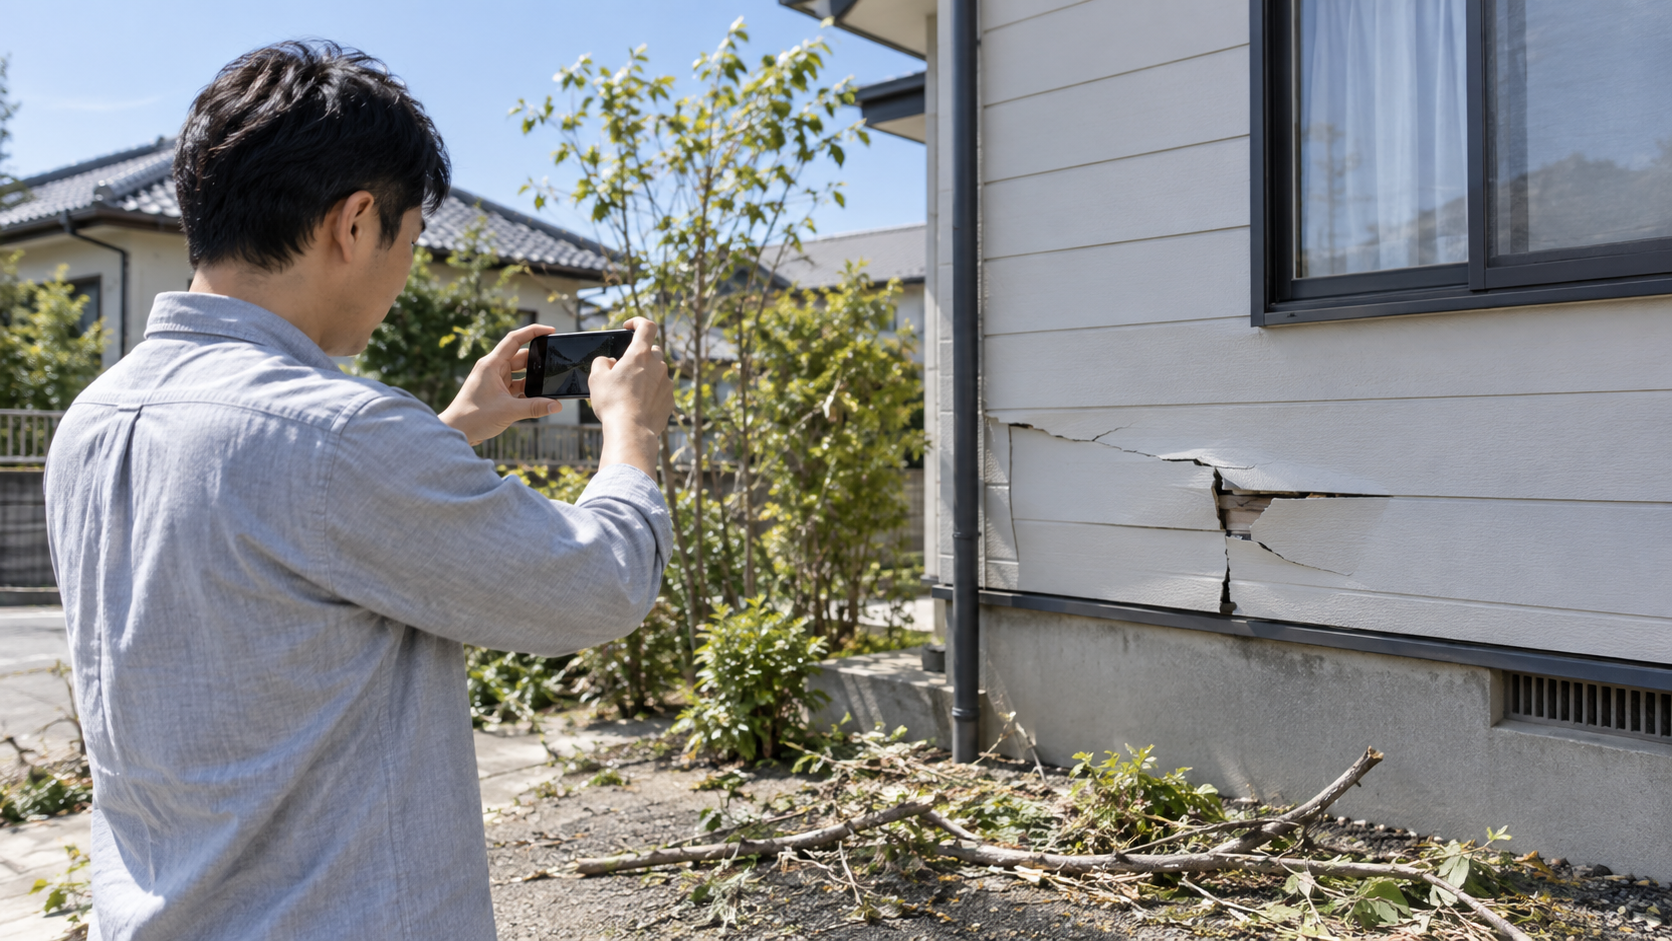
火災保険は火災だけでなく、契約により風災や雪災などを補償します。外壁の経年劣化を塗装費用へ置き換える制度ではありません。
まず損傷の原因と発生時期を確認します。保険証券と約款で対象事故を読みます。
「保険で無料になる」と断定する業者には注意します。保険会社の判断と工事業者の説明を分けて考えます。
急いで契約せず、保険会社へ相談します。保険金の対象外でも修繕が必要になる場合があります。
塗装契約と保険請求は別の手続きです。保険証券の補償対象に建物が含まれているか、免責金額はいくらかを確認します。
特約の有無だけで支払可否を判断せず、事故原因と損害範囲を整理します。発見日と発生した可能性のある天候を記録し、修理前の状態を撮影します。
写真を加工したり、原因を断定する文章を作ったりしないことが重要です。経年劣化の塗り替えと自然災害による修理を同じ見積もりにまとめる場合は、
対象箇所を分けて保険会社へ説明します。保険会社へ相談する前に、外壁のどの部分を直したいのか、塗装だけで足りるのかを整理します。
目的が曖昧なまま業者へ任せると、保険対象と通常工事が混ざりやすくなります。保険を使うか迷った段階でも、見積もりの有効期限、応急処置の必要性、
家族の希望時期を分けて整理します。保険の判断を待つことと、工事の準備を進めることは両立できます。
この記事は、実在する申請者の体験談を収集した口コミ集ではありません。口コミを読んで判断に迷っている人へ、契約条件と工事費を切り分ける読み方を示すものです。
支払事例や受給額を作って紹介することもしません。見るべき点は、損傷の原因、加入している契約、実際の自己負担の3つです。
「外壁塗装で使えた」という短い投稿では、この3点が抜けていることがあります。読者の家でも同じ結果になると考える前に、足りない情報を見つけてください。
まず危険がある場合は、安全確保や被害拡大を防ぐ対応を優先します。記録を残すために壊れた外壁へ近づいたり、
調査を待つために必要な応急対応を我慢したりしないでください。安全な範囲で写真や作業記録を残し、保険会社へ対応方法を相談しましょう。
保険を使うかどうかと、家の修理が必要かどうかは別の問題です。補償の確認は契約先へ、建物の状態や修理方法は適切な専門業者へ相談します。
この役割を分けることで、工事の勧誘だけで保険の結論を決めずに済みます。
損傷の原因、契約内容、自己負担
日本損害保険協会の補償説明を読む
日本損害保険協会は火災保険の補償種類を案内しています。損害が発生したときは保険会社へ早めに連絡します。
保険会社は損害の原因と範囲を調査します。外壁塗装の見積書だけで保険金額は決まりません。
約款の対象事故と現場の状態を照合します。公式案内を一次情報として保存します。
補償の名称が同じでも、保険商品や契約時期によって免責や支払条件が異なります。協会の一般案内は入口として読み、最終的には自分の約款を確認します。
建物と家財、主契約と特約のどこに損傷が含まれるかを保険証券へ書き込みます。分からない用語は保険会社へ質問し、回答日を記録します。
災害後の応急処置を行った場合は、作業前後の写真、領収書、業者の説明を残します。緊急対応と本工事の費用を分けて整理します。
補償の名称を確認したら、証券の契約期間と対象建物を照合します。一般的な説明と契約固有の条件を同じ結論として扱わないようにします。
免責金額がある契約では、損害額が小さい場合の自己負担も確認します。補償限度額や支払方法を約款の該当ページで確認し、一般案内の数字をそのまま使いません。
協会の一般案内で用語を確認したら、実際に加入している契約へ戻りましょう。インターネットで見つけた商品の説明が、手元の契約と同じとは限りません。
保険証券や契約者向け画面にある商品名、保険期間、対象建物を手掛かりにします。用語が分からない場合は、具体的な質問に置き換えます。
たとえば「この住所の建物は対象ですか」と聞きます。続けて「今回の損傷に関係する補償項目はどれですか」と尋ねる方法です。
「火災保険に入っているので塗装できますか」という聞き方より、契約に沿った案内を受けやすくなります。
免責や限度額が書かれていても、自分だけで支払額を計算して確定させないようにしましょう。ここで必要なのは、どの条項を確認するかを把握することです。
担当窓口へ該当箇所を尋ね、回答を約款のページと結び付けると後から見直せます。
家族が契約を管理している場合は、古い証券だけを見て相談しないよう、現在の契約かを確認します。
継続手続きや契約変更があったか不明なら、その点もそのまま窓口に伝えてください。分からない部分を推測で埋める必要はありません。
確認資料:日本損害保険協会の火災保険案内
口コミを見るときの確認項目
「支払われた」という口コミは、事故原因と契約条件を確認します。工事費全額が支払われたという表現だけでは判断できません。
保険金の金額、免責、対象範囲が書かれているかを見ます。投稿時期が古い場合、現在の約款と異なる可能性があります。
口コミの業者名と保険会社名を確認します。広告目的の体験談は、公式情報と照合します。
修理契約を先に迫る投稿には慎重になります。申請代行の手数料があるかを確認します。
口コミを根拠に申請内容を作らないようにします。分からない点は保険会社へ直接聞きます。
口コミの投稿者と自宅で、地域、築年数、損傷原因、保険商品が同じとは限りません。共通している条件だけを抜き出し、異なる条件は別欄へ記録します。
体験談に会社名や金額が書かれていても、現在の約款や料金と一致するとは限りません。投稿日とリンク先の更新日を確認します。
口コミに記載された申請期間や支払額を表へ写すときは、投稿者が示した前提条件も一緒に残します。条件が書かれていない数字は、参考値としても慎重に扱います。
口コミを比較表へ入力する場合は、事実として確認できる記述と投稿者の感想を別の列へ分けます。感想だけを保険会社の判断材料にしないようにします。
口コミの文章は、確認できる情報、投稿者の感想、条件が不明な主張に分けると読みやすくなります。「担当者が親切だった」は対応への感想です。
一方、「自宅の外壁も全額対象になる」は、他人の体験からは導けない別の結論です。金額が書かれている場合も、工事の見積総額、認められた損害の額、実際の支払額、
施主の支出のどれを指すかを見ます。これらを区別せずに「いくら得したか」へ置き換えると、費用の見通しを誤りやすくなります。
比較するために、投稿者へ個人情報や証券の写真を要求する必要はありません。公開情報だけで条件が追えない口コミは、判断の根拠にしない方法があります。
情報が不足していると分かること自体が、落ち着いて相談する手掛かりになります。評価が低い投稿も、そのまま自分の契約の結論にはなりません。
工事対応への不満と保険金の査定への不満が混在していることもあるため、誰との何の手続きについて書かれた投稿なのかを見分けてください。
星の数だけで補償内容を判断しないことが大切です。短い口コミを読み解く練習「工事費が全部戻った」という一文を読んだ場面を考えます。
これは実在の投稿の引用ではなく説明用の表現です。まず、何の工事費かが分かりません。
外壁全面の塗装なのか、一部の修理なのかで読むべき内容は変わります。次に「戻った」が、保険会社からの支払いを指すのか、契約の返金を指すのかも、
この一文だけでは決まりません。数字や前後の経緯がないまま、自宅の予算へ当てはめないようにします。
分からない情報を補って魅力的な成功談として受け取らないことが、口コミを読む際の基本です。
反対に「使えなかった」という投稿も、契約に対象の補償がなかったのか、損傷原因が対象外だったのか、別の理由なのかが分かりません。
他人の短い結論から申請を諦めたり、使えると決めたりせず、自分の契約について確認しましょう。
| 口コミの記述 | 足りない情報 |
|---|---|
| 保険が使えた | 契約・事故原因・対象の修理箇所 |
| 全部 支払われた | 何の金額か・自己負担や手数料の有無 |
| 担当者が 親切だった | 対応への感想であり補償条件ではない |
損傷の見た目だけで補償を決めない
風で板金や外壁材が破損した場合は、事故状況の記録が重要です。ひょうや雪による損傷も契約の補償範囲を確認します。
日焼け、色あせ、チョーキングは経年変化の可能性があります。経年劣化だけの塗り替えは、自然災害と別に考えます。
損傷原因を業者が断定する前に保険会社へ相談します。対象外と判断された場合の費用負担も確認します。
保険請求と塗装工事を同時に進めない方法もあります。約款にない補償を期待しないことが大切です。
安全な範囲で、損傷部位と周囲の状態を撮影します。異なる場所の損傷や変色を、混同せず説明できるようにします。
原因が一つに決められない場合は、業者に断定を求めず、保険会社の調査方法を確認します。修理前に調査が必要かも質問します。
対象外と判断された部分を塗装する場合は、保険対象の修理と通常のリフォーム費用を別の見積もり欄へ分けます。
塗膜のはがれ、ひび割れ、部材の欠損など症状を分けて撮影します。症状名だけで原因を決めず、いつから、どの天候の後に見つけたかを時系列で説明します。
外壁にひび割れがあるという見た目だけでは、いつ、何が原因で生じたかを確定できません。台風の後に気付いたことと、台風によって発生したと証明できることも別です。
自分が見た事実と、原因についての推測を分けて説明しましょう。事実のメモは「9月の強風の翌朝、道路側の部材が外れているのを発見」のように書けます。
これは説明形式の架空例であり、実際の申請事例ではありません。以前の状態が分からないなら、その点も不明と書き、発生時期を都合よく決めないでください。
複数の症状がある家では、同じ原因だとまとめないことも重要です。部分的な破損と、長年かけて広がった色あせが一緒に見える場合でも、損傷の場所や状況を別に記録します。
修理の範囲と、見た目を整えるために追加したい範囲も分けて相談します。業者の点検結果は参考資料として受け取り、保険の支払を確約する書類とは考えません。
説明が分かりにくいときは、写真のどこを見てそう考えたかを尋ねます。専門家でない読者が、掲載写真に似ているだけで原因や適用を判定することは避けましょう。
口コミは支払保証ではない
保険会社へ連絡する手順
最初に保険証券番号と契約者情報を準備します。損傷した場所、発見日、考えられる原因を説明します。
保険会社の指示に従い、写真や見積書を提出します。修理業者から保険会社へ直接連絡する場合は確認します。
応急処置が必要な場合は、内容と費用を記録します。保険会社から案内された期限を守ります。
判断に不服があれば相談窓口を確認します。支払可否は、契約先の保険会社へ確認します。
連絡時は、契約者名、証券番号、損傷箇所、発見日、応急処置の有無を順番に説明します。担当者名と受付番号を控え、後日の照合に使います。
保険会社から提出を求められた書類は、送付前に写しを保存します。業者へ任せる場合も、何をいつ提出したかを自分で確認します。
調査日までに状態が変わった場合は、変化の理由と写真を追加します。補修や交換を行う前に、調査への影響を問い合わせます。
受付後に追加資料を求められた場合は、提出期限と提出方法を確認します。メールや郵送の控え、送信日時、担当者からの返答を一つの記録へまとめます。
電話で説明した内容は、連絡日、担当部署、回答の要点として自分のメモへ残します。後日別の担当者へ相談するときも、同じ経緯を伝えられます。
最初の連絡で完璧な資料一式をそろえる必要があるかは、窓口に確認できます。必要資料が分からないからと相談自体を後回しにせず、
今手元にある情報と不足している情報を伝えましょう。工事業者へ先に契約金を払うことが相談の前提だとは考えないでください。
電話のメモは、受付日時、担当窓口、求められた資料、次に行うことの4欄にすると整理できます。
聞き取れなかった専門用語は復唱してもらい、期限や提出方法は最後に確認します。電話番号は証券や保険会社の公式案内から確かめる方法が安心です。
業者が資料作成を手伝う場合も、契約者が提出内容を確認できる状態にしておきます。
署名する書類が委任状なのか、工事契約書なのか、保険請求の書類なのかを区別してください。内容を読めないまま署名を急がせる説明には応じず、窓口へ相談します。
提出後は、回答待ちの事項と、工事側で決められる事項を分けます。安全上の対応が必要なら待機せず相談し、緊急性のない追加工事については、
自己負担を把握してから検討できます。保険の結果が出るまで全ての行動を止める、という意味ではありません。
電話で伝える内容の整理例「建物の外壁に損傷を見つけました。発見日は分かりますが、発生した時期は不明です。
写真は安全に撮れた範囲だけあります。今後の確認方法と必要な書類を教えてください」と伝える方法があります。
これは相談文の例で、申請を有利にする決まり文句ではありません。応急処置を済ませているなら、その理由と行った内容も伝えます。
業者へ頼んだ場合は請求書や作業報告の有無を確認し、提出が必要かを窓口へ尋ねてください。
記録が一部残っていなくても、ない資料を作って事実のように提出しないことが大切です。
 ミライ
 レン
保険を使う工事契約の注意点
「実質無料」と言われても、保険金の支払を保証するものではありません。消費者庁は保険金請求をめぐるトラブルを注意喚起しています。
修理契約の解約条件と違約金を確認します。保険会社へ自分で相談できる状態を保ちます。
契約書の会社名と連絡先を確認します。説明と書面が違えば契約を止めて確認します。
迷ったら消費生活センターへ相談します。保険金が支払われる前提で工事代金を決めると、支払われなかった場合に負担が残ります。
保険金なしの場合の金額と支払時期を契約書で確認します。申請手数料やキャンセル料がある場合は、金額、発生時期、解約方法を控えます。
説明と書面が違うときは署名せず、保険会社や相談窓口へ確認します。工事範囲を水増ししたり、発生原因を変えて申告したりする依頼には応じません。
事実と異なる申請は自分の責任になる可能性があります。保険金の支払通知が届くまでに契約を変更する場合は、変更後の金額と工事範囲を保険会社へ伝えます。
通知前の見込み額を確定額として説明しません。保険の説明と工事の説明を別々に確認します。
保険会社が判断する範囲、施工会社が見積もる範囲、施主が支払う範囲を表へ分けると、認識違いを減らせます。
消費者庁は、保険で実質無料になるなどと勧誘し、工事契約を結ばせる事例に注意を促しています。業者の説明だけを根拠に契約せず、加入先へ確認することが重要です。
経年劣化だと知りながら原因を偽って請求することも避けてください。確認する書面には、工事代金だけでなく、調査や申請支援に関する契約が含まれる場合があります。
どのサービスに、いつ、いくら支払うのかを契約ごとに読みます。保険金が支払われなかった場合でも費用が発生する条件があるかを尋ねましょう。
勧誘への返答に困ったときは、「保険会社へ確認してから判断します。今日は工事契約をしません」と伝える方法があります。断り文句を難しくする必要はありません。
相手の説明と書類を持ち帰り、自分が理解できる時間を確保してください。すでに署名して不安を感じている場合は、この記事だけで解約できるかを決めず、契約書、説明資料、
連絡履歴を手元に用意して消費生活センター等へ相談します。個別の法的判断や保険金の支払結果を、当サイトが代わりに確定することはできません。
次の注意点は、契約を急ぐ前に立ち止まって確認するためのものです。
- 保険で無料になるという説明だけで工事契約をしない
- 損傷原因や工事内容を偽った書類を提出しない
疑問が解消してから、次の比較や相談へ進みましょう。
保険相談とは別に、通常の塗り替え見積もりも比べたい方へ。
紹介条件や連絡方法は、申込前にリンク先でご確認ください。
確認資料:消費者庁の保険を利用した修理工事への注意喚起(PDF)
火災保険で外壁塗装を申請した人の口コミと自宅の判断
ここからは、相談や見積もりを進める際の具体的な整理方法です。
外壁塗装の見積もりを保険と分けて比較
経年劣化の塗り替えは、通常の工事見積もりとして比較します。足場、洗浄、補修、塗料、付帯部を分けて記載します。
保険対象の修理と、対象外の塗装を区分します。見積書の有効期限を確認します。
追加工事が出た場合の承認方法を決めます。現地調査の写真と内訳を対応させます。
価格だけで業者を選ばないようにします。家族と保険条件と工事条件を共有します。
緊急性と必要な対応時期を確かめてから、契約先を検討します。通常の塗り替え部分は、保険の結果を待ちながら複数社で条件をそろえて見積もります。
保険対象の修理と対象外の塗装を一つの総額へまとめず、工事範囲、数量、単価、税を分けて記載してもらいます。保険会社からの回答が出る前に契約する場合は、
回答後に工事内容や金額を変更できる条件を契約書へ反映します。保険対象外の塗装を同時に行う場合は、対象外部分の支払方法を家族と確認します。
保険金が減額された場合に、どの工事を延期できるかも決めておきます。見積もりの総額に保険対象外の項目が含まれる場合は、対象外の合計を別に計算します。
保険金の見込み額から機械的に差し引くのではなく、契約書の金額で確認します。保険対象の損傷を修理した後に、同じ足場で塗装を追加する場合は、
追加部分の数量と単価を独立した行へ記載します。共通費の配分も質問します。
見積書では、損傷箇所を修理する工事と、希望する全面の塗り替えを別の欄にしてもらいます。ただし、この区分は説明を整理するためのものです。
業者が「保険対象」と欄に書いたからといって、保険会社の判断が済んだことにはなりません。予算表は、契約する工事の総額、確定した保険会社の回答、
未確定の費用を区別すると作りやすくなります。まだ回答のない見込み額を収入として差し引き、自己負担がゼロになると決めてしまわないようにしましょう。
足場などを修理と追加工事で共用する提案では、同じ費用を重複して説明していないかを確認します。
ただし配分方法は現場や契約によるため、読者が独自に比率を決めて保険へ請求することは避け、内訳と根拠を関係先へ相談してください。
保険の回答によって計画を変更したいときは、まだ契約前なのか、契約済みなのかを確認します。
契約済みなら、変更できる範囲、発注済み材料の扱い、追加の費用を施工会社へ聞きます。保険の結果だけで工事契約が自動的に変わると考えないことが大切です。
自己負担を考えるための整理見積もりの工事総額と、保険会社からの確定した案内を別々に置きます。回答がまだであれば、保険金の欄は「未確定」としておきます。
工事会社の予測を確定額へ書き換えないようにしてください。ここへ、任意で追加する塗り替え費用や支援契約の費用があれば、それぞれ別に記載します。
支払条件によっては工事代金の支払いが先になる可能性もあるため、入出金の時期も確認します。具体的な家計や保険の判断は、契約書と窓口の説明に基づいて行います。
必要な応急対応を我慢しない
保険の可否とは別に、塗装見積もりの面積を比べる方法はこちらで整理しています。
外壁塗装一括netを利用するときの確認
保険の支払可否と、比較サービスの紹介は別の話です。紹介された業者にも、保険対象と経年劣化を分けて説明します。
比較サービスへの申込みでは、保険金の支払いは確定しません。見積もりと約款を自分で照合します。
業者の提案を保険会社へ確認してから契約します。不要な工事を追加されていないか内訳を見ます。
連絡先とキャンセル条件を保存します。複数案を比較して納得できるものを選びます。
判断に迷えば持ち帰って相談します。比較サービスへ相談する前に、保険会社へ連絡済みか、損傷写真があるか、
通常の塗り替えも希望するかを整理します。紹介先へ同じ情報を伝えます。
紹介後に届く見積書は、保険の対象箇所と経年劣化の塗装を分けて確認します。サービスの紹介と保険金の支払判断は別の手続きです。
対応地域、連絡方法、個人情報の利用目的は申込画面の最新表示で確認します。記事の説明だけを条件や保証として扱わないようにします。
比較サービスへ送る情報は、必要な範囲にとどめます。申込前に利用規約、個人情報の取扱い、連絡停止の方法を確認し、画面を保存します。
紹介された業者へ保険の話を伝えるときも、保険会社の回答を待っていること、
通常の塗装を希望することを区別します。説明が混ざったら、項目を分けて書き直してもらいます。
見積もり比較サービスは、保険の相談窓口ではなく施工会社探しの選択肢として考えます。
外壁塗装一括netの広告リンクを開くことと、保険会社へ事故を連絡することは別の操作です。保険の相談が先に必要な人は、加入先の窓口を優先してください。
紹介先に依頼したい内容は、修理と塗り替えを分けて伝えます。「破損箇所の修理方法を知りたい」と伝えた後で、「通常の塗り替え費用も別に知りたい」と補足できます。
「保険で全額できる業者を探したい」と結論を先に固定するより、建物に必要な作業を具体化するほうが比較に役立ちます。
申込時には、希望する連絡方法を伝えられるか、個人情報の取扱いに納得できるかを確認します。契約情報や証券番号など、保険に関する機密性のある情報は、
必要性が確認できない相手へ安易に送らないでください。比較サービスを使わず、近隣の業者へ直接見積もりを依頼する方法もあります。
どの入口を使っても、工事範囲と代金の確認は必要です。複数の候補が見つかったことを理由に、補償の確認を省略したり、その場で契約を急いだりする必要はありません。
申請前にそろえる記録
損傷箇所を日付入りで撮影します。築年数と過去の修繕履歴を確認します。
保険証券の補償項目と免責を控えます。見積もりの作成日を確認します。
写真ファイルには撮影日、場所、方向を付け、遠景と近景を同じ番号で管理します。
保険証券、約款、業者の見積書、受付番号、担当者の回答を一つの案件フォルダへまとめます。発生前後の天候、応急処置、修理の依頼日を時系列で書きます。
記録があると、事故原因と工事範囲を保険会社へ説明しやすくなります。保険金請求と工事契約の記録を分けて管理します。
申請書類と工事書類は、保存先のフォルダも分けておきます。保険会社から届いた書式と、自分で保存した控えの版が一致しているかを見てから提出します。
後から追加資料を求められたときも、いつ何を送ったかを説明できます。申請の進捗を家族へ共有します。誰が保険会社と業者へ連絡するかを決め、説明の行き違いを防ぎます。
記録の目的は、損傷を大きく見せることではなく、経緯を正確に説明することです。写真は明るさや傷の形を加工したものだけを残さず、元のファイルを保管します。
説明用に丸を付けるならコピーへ行い、原本と区別できる名前を付けてください。撮影は安全な地上や室内から行い、無理に近寄りません。
場所が分かる全体写真と、撮れる範囲の近い写真を対にすると説明しやすくなります。近づけない場所は未撮影として伝え、調査方法を相談してください。
撮影のために部材を動かす必要もありません。資料を送る際は、保険会社から指定された宛先や方法かを確認します。
メールに見知らぬ送信先が追加されていないか、他の家の写真が混ざっていないかを見直しましょう。
家族や業者へ共有するときも、住所や証券番号などを必要以上に広げないよう配慮します。記録の置き方は、事故連絡、写真、見積もり、契約、回答という分類が一例です。
複雑な仕組みにする必要はありません。同じ名前の最新版だけを上書きせず、提出した時点の資料を残すと、後から内容が変わった理由を説明できます。
資料を送り直すときの注意新しい見積書を送るときは、前の書類の何を直したかを短く添えます。金額だけ変更したのか、工事箇所を追加したのかが分かれば、
受け取る側も旧版との違いを追いやすくなります。ただし、書類の内容を見栄えのために整えることと、事実を変えることは別です。
原因が不明な損傷を災害が原因だと書き換えたり、実施しない工事を追加したりしないでください。不明点は不明のまま示し、必要な調査や説明を窓口へ相談します。
火災保険で外壁塗装を申請した人の口コミに頼りすぎないために
提出前の確認者を決めます。写真、約款、見積書、申請書の内容を家族と照合し、記載漏れがない状態で送ります。
口コミは参考情報であり、保険金の支払を約束するものではありません。補償内容、事故原因、免責、時期を確認して読みます。
公式の約款と保険会社の案内を一次情報にします。経年劣化の塗装と自然災害の修理を分けます。
「無料」「必ず支払われる」という断定は避けます。保険会社へ自分で相談し、記録を残します。
工事契約は見積もりを比較してから決めます。外壁塗装一括netは比較の入口として確認できます。
利用条件は申し込み前に公式情報を確認します。納得できる説明と書面がそろってから判断します。
口コミを読んだ後に行うことは、申請が通りそうな表現を探すことではありません。自分の契約と損傷について、何が分かっていて、何が不明かを整理することです。
原因、契約、自己負担という3つの確認軸へ戻って判断しましょう。保険の支払を判断する窓口と、工事を提案する窓口を分ければ、
「業者が大丈夫と言ったから」という理由だけで契約することを避けられます。説明が食い違う場合は、推測でどちらかに合わせず、関係する書類を示して尋ね直してください。
読者が今日できることは、安全の確認、証券の所在の確認、加入先への相談の準備です。
費用の比較はその後も進められますが、未確定の保険金を前提に支払約束をする必要はありません。工事の必要性と、費用をどう負担するかを別々に考えます。
この記事の写真は説明用の生成イメージであり、支払事例や実際の損害を示す証拠ではありません。実在する口コミの件数や成功率も提示していません。
個別の可否は約款と加入先の説明を確認し、不安な勧誘については公的な相談先も利用してください。
見込み額を確定額として差し引かない
相談や契約の前には、リンク先の最新条件と、個別に受け取った書面をご確認ください。
保険相談とは別に、通常の塗り替え見積もりも比べたい方へ。
紹介条件や連絡方法は、申込前にリンク先でご確認ください。
コメント